El blog Sistemas de pago de máquinas expendedoras de helados: Cómo elegir la configuración adecuada para cada mercado
Sistemas de pago de máquinas expendedoras de helados: Cómo elegir la configuración adecuada para cada mercado
Date:2026-06-09 Author:Huaxin
Aprenda a elegir el sistema de pago adecuado para una máquina expendedora de helados, incluidas las tarjetas de crédito, Apple Pay, Google Pay, Toshiba, Ingenico, Square, aceptadores de monedas, y el impacto del ROI por mercado.
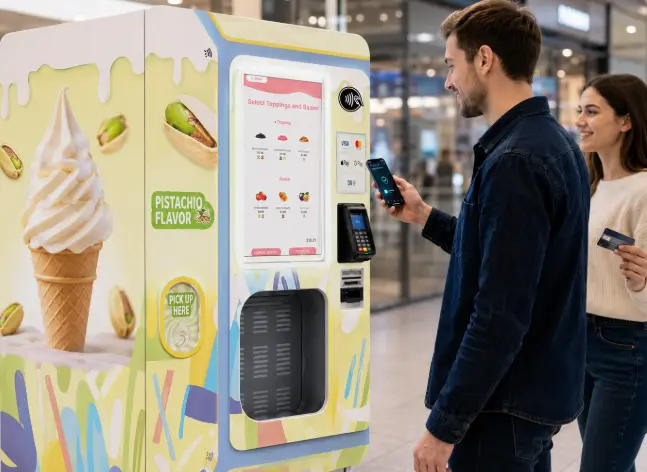
A medida que los hábitos de pago de los consumidores cambian rápidamente hacia las transacciones sin efectivo, los sistemas de pago se han convertido en un factor crítico que afecta la rentabilidad de una máquina expendedora de helados. Este artículo explora la integración óptima de tarjetas de crédito, Apple Pay, Google Pay, Square, Ingenico y aceptadores de monedas / billetes en diferentes mercados, ayudando a los operadores a mejorar las tasas de conversión, la estabilidad operativa y el ROI.
Uno,¿Cómo pueden las configuraciones de pago localizadas mejorar la tasa de conversión y el ROI de una máquina expendedora de helados?
Si tuviera que resumir uno de los aspectos más subestimados de la operación de una máquina expendedora de helados en los últimos años, los sistemas de pago fácilmente se clasificarían entre los tres primeros.Muchos inversores pasan semanas comparando marcas de compresores, rendimiento de enfriamiento, velocidad de dispensación, tamaños de pantalla y diseños de máquinas.
Sin embargo, una vez que comienzan las operaciones, muchos se dan cuenta de algo sorprendente:
A veces no es el helado en sí lo que afecta a las ventas.
Se trata de si el cliente puede completar con éxito el pago durante esos últimos segundos.
Puede sonar exagerado, pero hemos visto que esto sucede repetidamente.
En 2023, uno de nuestros clientes del Reino Unido implementó varias máquinas expendedoras de helados en un centro comercial.
"Las máquinas funcionaban perfectamente. La calidad del producto fue excelente. El tráfico peatonal superó las expectativas. Sin embargo, las ventas se quedaron por debajo de las proyecciones. "
Inicialmente, el cliente sospechaba de los precios.
Luego cuestionaron la apariencia de la máquina.
Eventualmente, después de revisar los datos de ventas de backend juntos, descubrimos que el problema real no era ninguno de los dos.
Es la experiencia de pago.
Un número significativo de clientes completó la selección del producto pero nunca completó el pago.
Una investigación posterior reveló una razón sorprendentemente simple:
Muchas transacciones se estancaron en la pantalla de pago.
En ese momento, todos se dieron cuenta de que el problema no era el helado, sino las opciones de pago disponibles.
La mayoría de los compradores jóvenes prefieren Apple Pay y Google Pay.
La máquina sólo aceptaba tarjetas de crédito tradicionales.
Después de actualizar el sistema de pago, la conversión general de transacciones aumentó aproximadamente un 18% en el primer mes.
Esta experiencia le enseñó al cliente una lección importante:
Para una máquina expendedora de helados, el sistema de pago ya no es solo una herramienta para cobrar dinero.
Es un componente crítico del proceso de conversión de ventas.
En muchas situaciones, la experiencia de pago tiene un impacto mayor en la finalización de la compra que el producto en sí.
Dos,Los hábitos de pago globales están cambiando: por qué las diversas opciones de pago se han convertido en esenciales
En la última década, el comercio minorista global ha experimentado una gran transformación.Si viajas con frecuencia, notarás algo interesante.
En Singapur, Londres y Dubai, muchos consumidores jóvenes rara vez llevan dinero en efectivo.
Sin embargo, en algunas partes de Alemania, especialmente alrededor de las comunidades locales y los centros de transporte, el efectivo sigue siendo sorprendentemente común.
Aquí es donde muchos operadores internacionales cometen su primer error.
Asumen que los hábitos de pago en su país de origen se aplicarán en otros lugares.
Como resultado, las máquinas se instalan en lugares de alto tráfico, pero no logran el rendimiento de ventas esperado.
La razón es simple:
Los consumidores no cambiarán sus hábitos de pago solo por comprar un helado.
Especialmente en mercados como:
Singapur
Reino Unido
Estados Unidos
Australia
Emiratos Árabes Unidos
Países nórdicos
Los pagos móviles y sin contacto se han convertido en corriente principal.
Según informes de la industria y datos de nuestros propios proyectos operativos en varios países, las transacciones sin efectivo ahora representan más del 70% de las compras en la mayoría de los entornos minoristas desatendidos.
En algunos mercados, la cifra supera el 90%.
Preferencias de pago del consumidor por región
| Región | Cash | Tarjeta de crédito | Pagos móviles |
| Singapur | 5% - 10% | 40% - 50% | 40% - 60% |
| Estados Unidos | 15% -25% | 50% - 60% | 20% - 30% |
| Reino Unido | 10% - 20% | 45% - 55% | 30% - 40% |
| Alemania | 30% - 40% | 40% - 50% | 10% - 20% |
| Arabia Saudita | 10% -15% | 45% - 55% | 35% - 45% |
| Tailandia | 15% -25% | 20% - 30% | 50% - 60% |
"Si mi máquina acepta Visa y Mastercard, ¿no es suficiente? "
Basado en la experiencia operativa real, la respuesta a menudo es no.
Los consumidores no se adaptarán a la máquina.
La máquina debe adaptarse a los consumidores.
Para las compras por impulso como el helado, cuanto más simple sea el proceso de pago, mayor será la tasa de conversión.
Tres,Por qué los sistemas de pago se han convertido en una ventaja competitiva central
Al evaluar equipos, los inversores suelen centrarse en:Rendimiento de refrigeración
Velocidad de dispensación
Capacidad Hopper
Compresor marca
Todos estos asuntos.
Sin embargo, desde una perspectiva operativa, los sistemas de pago afectan directamente a las tasas de conversión.
Simplemente poner:
Tráfico × Tasa de conversión × Valor promedio del pedido = Ingresos
Los sistemas de pago influyen directamente en la tasa de conversión.
Con base en nuestras muestras operativas internas:
| Configuración de pago | Tasa de conversión promedio |
| Sólo en efectivo | 15% -25% |
| Sólo tarjeta de crédito | 25% - 35% |
| Tarjeta de crédito + Pagos móviles | 35% - 45% |
| Solución de pago completo | 40% - 55% |
Cuantas más opciones de pago disponibles, menor será la probabilidad de compras abandonadas.
Cuarto,Integración de los sistemas de pago sin efectivo
Las máquinas expendedoras de helados modernas generalmente utilizan el protocolo de comunicación MDB.Esto permite la integración con la mayoría de los sistemas de pago principales en todo el mundo.
Para los operadores internacionales, la compatibilidad es crucial porque las preferencias de pago varían drásticamente entre los mercados.
1,La solución más común en el comercio minorista sin supervisión global
Si ha investigado negocios de venta en Europa o América del Norte, probablemente se haya encontrado con la empresa.Muchos operadores por primera vez asumen que la TAP es simplemente un lector de tarjetas.
En realidad, su mayor valor a menudo reside en la gestión de datos.
Cuando su flota de máquinas crece de tres a treinta máquinas, surgen nuevas preguntas:
¿Qué máquina se está quedando bajo en inventario?
¿Qué ubicación está de bajo rendimiento?
¿Qué SKU genera las mayores ventas?
¿Qué terminal de pago está experimentando problemas?
Sin datos en tiempo real, los operadores a menudo se ven obligados a solucionar problemas manualmente.
El Río proporciona:
Visa
Mastercard
Apple Pay
Google Pay
Pagos NFC
Gestión basada en Cloud
Análisis de ventas
Monitorización remota
Para los operadores que administran diez o más máquinas, las capacidades de gestión a menudo ofrecen más valor que el procesamiento de pagos en sí.
2,Square: Popular en América del Norte
Square es ampliamente utilizado en los Estados Unidos y Canadá.Mejor adecuado para:
Startups
Operadores de pequeña escala
Proyectos de pruebas de mercado
Las ventajas incluyen:
Fácil despliegue
Interfaz user-friendly
Curva de aprendizaje baja
Sin embargo, sus capacidades de gestión de flotas y análisis son generalmente menos completas que la de STI.
3,Ingenico: Preferido en Europa y Oriente Medio
Muchos operadores europeos favorecen a Ingenico debido a:Compatibilidad bancaria fuerte
Certificación EMV madura
Integraciones de pagos locales amplias
Soporte de mantenimiento global
En particular, en Francia, España e Italia, los operadores a menudo integran Ingenico directamente con los bancos adquirentes existentes para reducir los costos de transacción a largo plazo.
Cinco,Configuraciones de pago recomendadas por mercado
No existe una estrategia de pago universal.La mejor configuración siempre está localizada.
Hace unos años, cometimos un error.
Creyendo que los pagos sin efectivo representaban el futuro, recomendamos eliminar a los aceptadores de monedas de un proyecto en Alemania.
Después del despliegue en un destino turístico, las transacciones en efectivo superaron las expectativas.
Las máquinas eventualmente tuvieron que ser adaptadas con módulos de pago de monedas.
Desde entonces, hemos seguido un principio sencillo:
Nunca asuma que los consumidores locales comparten sus hábitos de pago.
1,Singapur
Mixtación recomendada:Apple Pay: 35%
Google Pay: 20%
Tarjetas de crédito: 35%
Cash: 10%
Recomendación:
Los aceptadores de monedas generalmente no son necesarios.
2,Estados Unidos
Mixtación recomendada:Tarjetas de crédito: 50%
Apple Pay: 20%
Google Pay: 15%
En efectivo: 15%
Recomendación:
Retener a los aceptadores de billetes y monedas, especialmente para:
Escuelas
Atracciones turísticas
Parques de diversiones
3,Alemania
Mixtación recomendada:En efectivo: 35%
Tarjetas de crédito: 45%
Pagos móviles: 20%
Recomendación:
Mantenga la funcionalidad de pago de monedas.
4,Oriente Medio
Mixtación recomendada:Tarjetas de crédito: 45%
Apple Pay: 30%
Carteras electrónicas locales: 20%
Cash: 5%
Recomendación:
Priorizar la integración de billeteras digitales locales.
Seis,Seguridad de pago y estabilidad de la red: el conductor de beneficios ocultos
Muchos operadores se centran en las marcas de lectores de tarjetas.Pocos prestan la misma atención a la calidad de la red.
En realidad:
Estabilidad de pago = Terminal de pago + conectividad de red
El terminal de pago es sólo una parte de la cadena de transacciones.
Incluso el mejor terminal de pago no puede funcionar bien en una red inestable.
Un cliente europeo informó repetidamente de fallos de pago.
Al principio, todos sospechaban del lector de tarjetas.
El cliente incluso se estaba preparando para reemplazar todo el módulo de pago.
Finalmente, nuestro equipo técnico descubrió el problema real:
El Wi-Fi público del centro comercial se desconectó periódicamente.
Después de cambiar a una conexión 4G dedicada, las tasas de éxito de las transacciones inmediatamente volvieron a estar por encima del 99%.
Desde entonces, a menudo le decimos a los clientes:
Para el comercio minorista desatendido, la infraestructura de red es efectivamente parte de la propia máquina.
Siete,¿Cuánto cuesta realmente un pago fallido?
No se trata simplemente de la pérdida de una venta de helado.Más importante aún:
Los consumidores rara vez dan a las máquinas expendedoras una segunda oportunidad.
Una transacción fallida puede conducir a:
clientes perdidos
Reseñas negativas
Daños de marca
Es por eso que los operadores experimentados suelen implementar:
Conectividad Wi-Fi
Redes de respaldo 4G / 5G
Mecanismos de reconexión automática
Sistemas de monitoreo basados en la nube
El octavo,Tres errores comunes de pago cometidos por los nuevos operadores
Error 1: Elegir el lector de tarjetas más barato
Ahorrar unos pocos cientos de dólares en hardware a menudo cuesta mucho más en ventas perdidas más tarde.Error 2: Ignorar el comportamiento del consumidor local
Una estrategia de pago exitosa en Singapur puede fallar en Alemania.Una solución alemana puede no funcionar en Tailandia.
La localización es más importante que las características de pago.
Error 3: Centrarse solo en las tarifas de transacción
Muchos operadores pasan demasiado tiempo comparando:1,8%
2,0%
2,3%
Tarifas de transacción.
En realidad, un aumento del 10% en la tasa de conversión generalmente crea mucho más valor que una pequeña reducción en las tarifas de procesamiento.
Si estuviera asesorando a un operador por primera vez, no comenzaría por recomendar un terminal de pago.
Les diría que pasaran un día observando a los clientes en su mercado objetivo.
Mira cómo paga la gente.
Esa visión a menudo vale más que cualquier hoja de especificaciones técnicas.
Nueve,Análisis del ROI: el impacto financiero de los métodos de pago adicionales
Asumir:Tráfico peatonal diario: 300 visitantes
| Métrica | Antes de la actualización | Después de Apple Pay & Google Pay |
| Tasa de conversión | 20% | 25% |
| Billete promedio | $5 | $5 |
| Ingresos diarios | $300 | $375 |
Aumento diario: $75
Aumento mensual: $2,250
Incluso si las actualizaciones del sistema de pago cuestan entre $500 y $800, la inversión a menudo se puede recuperar dentro del primer mes de operación.
La competencia del futuro no es entre máquinas, sino entre experiencias de pago
Después de trabajar en proyectos en varios países, hemos llegado a creer que la competencia de máquinas expendedoras de helados está cambiando gradualmente del rendimiento del equipo a la excelencia operativa.Hace cinco años, los operadores compararon:
Compresores
Sistemas de refrigeración
Velocidad de dispensación
Hoy, estas se han convertido en expectativas básicas.
La diferenciación real proviene de los detalles que los consumidores apenas notan:
Conveniencia de pago
Confiabilidad de la red
Visibilidad de datos
Tasas de éxito de transacciones
A la mayoría de los clientes no les importa si una máquina utiliza un sistema de pago, Ingenico u otra plataforma de pago.
Se preocupan por una cosa:
¿Puedo comprar mi helado sin molestias? "
Para los operadores, esa simple transacción influye en las tasas de conversión, las compras repetidas, los ingresos diarios y el ROI general.
En el futuro del comercio minorista desatendido, los sistemas de pago ya no son accesorios opcionales.
Son infraestructuras fundamentales.
Los operadores más exitosos no están obsesionados con la tecnología de pago en sí.
Se centran en eliminar todas las barreras posibles entre la intención de compra y el pago completado.
Porque en el comercio minorista desatendido, cada segundo ahorrado y cada pago fallido evitado se traduce en una mayor rentabilidad.
FAQs
1.¿Una máquina expendedora de helados todavía necesita un aceptador de monedas?
Eso depende del mercado. Alemania, las atracciones turísticas en los Estados Unidos y las ubicaciones escolares a menudo todavía se benefician de la aceptación de monedas, mientras que los mercados altamente sin efectivo como Singapur pueden no requerirlo.2.¿Cuál es la diferencia entre la marca de Ibiza e Ingenico?
Mientras que Ingenico se especializa en terminales de procesamiento de pagos e integraciones bancarias, se enfoca más en la gestión y análisis minoristas no supervisados.3.¿Vale la pena agregar Apple Pay y Google Pay?
Sí, sí. Los datos operativos de múltiples proyectos muestran que los pagos móviles se encuentran ahora entre los métodos de pago más preferidos por los consumidores más jóvenes.4.¿Pueden los sistemas de pago afectar las ventas de máquinas?
Absolutamente. Más opciones de pago reducen la fricción de compra y generalmente aumentan las tasas de conversión y el volumen de ventas diarias.5.¿Cómo deben elegir los operadores una solución de pago para los mercados globales?
Priorizar los sistemas que admitan protocolos MDB, API abiertas y compatibilidad con Toshiba, Ingenico, tarjetas de crédito, Apple Pay, Google Pay y billeteras electrónicas locales para maximizar la adaptabilidad del mercado y la escalabilidad futura.References / Sources